「結局、どのクレジットカードが一番お得なの?」——そう聞かれるたびに、私はいつも同じ答えに詰まります。実は、その質問自体に答えがないんです。
財布の中にカードが増えていくと、「使いこなせているのか、それとも無駄に持っているだけなのか」とモヤっとしませんか? 年会費だけ引かれて存在を忘れていたカード、逆にポイントが貯まりすぎて失効間近のカード……身に覚えがある方も多いと思います。
私自身、最初は「1枚で全部まかなえる最強カード」を探していました。でも旅行・日常決済・ホテル・保険と目的が広がるほど、1枚では拾いきれない部分が必ず出てきます。そこで行き着いたのが、「1枚に全部を求めず、役割ごとに使い分ける」という考え方です。今日はその組み合わせ方を、我が家の実例も交えて整理します。
目次
この記事でわかること
- クレジットカードの「複数持ち」が家計にとって得になる理由と、逆に損になるケース
- 年会費・還元率・マイル・保険を1枚に集めない「役割分担」の具体的な考え方
- 5人家族の父が実際に選んだカードの組み合わせと、その理由
- 複数持ちで失敗しないための管理のコツ
【結論】「メイン決済・修行系・ホテル・保険」の4役割で選べば失敗しにくい
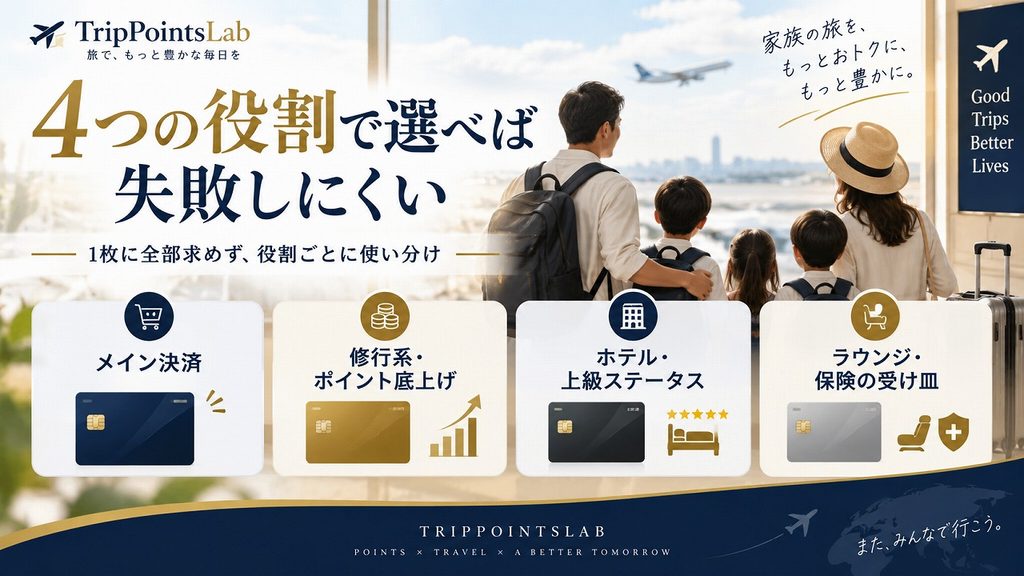
結論から言うと、私がすすめる複数持ちの考え方は「4つの役割に1枚ずつ配置する」というシンプルなものです。
- メイン決済:年会費無料・還元率が安定して高いカード
- 修行系・ポイント底上げ:条件達成でボーナスが乗るカード
- ホテル・上級ステータス:宿泊費を大きく使う家庭向けの高還元カード
- ラウンジ・保険の受け皿:維持コストゼロで“もしも”に備えるカード
この4つは目的がはっきり違うので、無理に1枚へ集約しようとすると必ずどこかが弱くなります。逆に役割ごとに分けてしまえば、「今どの決済にどのカードを使えばいいか」で迷うこともなくなります。
まずは、維持コストがかからない「受け皿」カードを1枚押さえておくと、他の3役割をどう埋めるか腰を据えて選べます。
まずは「維持コスト0円」の1枚から
エポスカードは年会費が永年無料で、複数持ちの1枚目に置いても費用が発生しません。海外旅行傷害保険(利用付帯・最高3,000万円)も付くので、旅行前の決済先としても機能します。役割分担の「保険・ラウンジ担当」候補として、まず持っておいて損のない1枚です。
※年会費・還元率・保険の条件は申込前に公式サイトでご確認ください。
役割分担ごとの基本スペック
複数持ちを考えるとき、まず「どのカードにどの役割を持たせるか」を整理すると迷いにくくなります。2026年9月時点の代表例を表にまとめました。
| 役割 | カード例 | 年会費 | 基本還元率 | 特徴 |
|---|---|---|---|---|
| メイン決済 | 楽天カード | 永年無料 | 1.0% | 楽天市場でさらに還元率アップ・新規入会特典あり |
| 修行系・底上げ | 三井住友カード ゴールド(NL) | 5,500円(税込)/年間100万円利用で翌年以降永年無料 | 0.5%(対象店舗スマホタッチで最大7%) | 100万円達成で継続特典ポイントが上乗せ |
| ホテル・上級ステータス | マリオットボンヴォイ アメックス・プレミアム | 82,500円(税込)※2025年8月改定後 | 3.0%相当(マリオットポイント還元) | 入会時ゴールドエリート自動付与・家族カード1枚目無料 |
| ラウンジ・保険の受け皿 | エポスカード | 永年無料 | 0.5% | 海外旅行傷害保険(利用付帯・最高3,000万円)付帯 |
※年会費・還元率・キャンペーン内容は変更される場合があります。お申し込み前に必ず各カード公式サイトでご確認ください。
なぜ「1枚で全部」は難しいのか
高還元率のカードは、たいてい特定の使い方に最適化されています。日常決済の還元率を追求したカードは、海外旅行保険やホテルの上級ステータスまでカバーしきれません。逆に、ホテル系の上級ステータスが自動で付くカードは、年会費が高めに設定されている代わりに日常のスーパーやコンビニでの還元率はそこまで高くない、というケースがほとんどです。
つまり「還元率」「マイル・ポイントの貯まりやすさ」「旅行保険・ラウンジ」「ステータス特典」は、それぞれ得意なカードが違います。1枚に全部を背負わせようとすると、どれか1つは妥協することになる——これが複数持ちを検討する出発点です。
メイン決済カードの候補としては、楽天カードのほかにJCBカードW(39歳以下限定・還元率1%程度)や、楽天プレミアムカード(楽天市場での還元率が3%以上に上がる代わりに年会費が発生)なども選択肢に入ります。「日常の還元率を追うカード」と「特定の目的に特化したカード」を分けて考えると、組み合わせの見通しが立てやすくなります。
「ゴールドカードとプラチナカード、どちらを組み合わせに加えるか」で迷う方は、ゴールドカード vs プラチナ 家族で持つならどちらか比較も参考にしてみてください。
ここが良い:複数持ちのメリット
1. 1枚の弱点を他のカードで補える
「還元率は高いけど保険がない」「保険は手厚いけどマイルが貯まらない」——1枚に全部を求めると、どこかで妥協が必要になります。役割を分けておけば、弱点をカード同士でカバーし合えます。
2. 決済先を分けることでポイントの失効リスクが下がる
1枚に決済を集中させすぎると、そのカードの改定(還元率引き下げなど)の影響をまるごと受けてしまいます。分散しておけば、1枚が改悪されても家計全体への影響は限定的です。
3. 家族分の支出をカードごとに可視化できる
日常の食費・通信費はメインカード、旅行費用はホテル系カード、と決済先を分けると、家計簿代わりに「何にいくら使ったか」が把握しやすくなります。
ここは注意:複数持ちで失敗しやすいポイント
良いことばかりではありません。実際に運用してみて感じた注意点も正直に書いておきます。
- 年会費の「払いっぱなし」に気づきにくい:条件付き無料のカードは、条件を達成し忘れると年会費だけ発生します。カレンダーやリマインダーで利用額を定期的に確認する習慣が必須です。
- 引き落とし先を混同しやすい:カードが増えるほど「どの支出がどのカード経由か」があいまいになります。家計簿アプリでカードごとにタグ付けするなど、管理の仕組み化が前提になります。
- 審査への影響はゼロではない:短期間に複数枚を同時申込すると、審査に慎重な判断をされる可能性があります。役割ごとに時期をずらして申し込むのが無難です。
条件達成を見落としやすいカードほど、申込前に「年会費を無料にする条件」を必ず確認しておきましょう。日常決済のメインカードを見直すきっかけになった改定については、dカード改悪はいつから?還元率0.5%・年会費1650円の全貌と家族の乗り換え先3択でも詳しく整理しています。

「修行系」の1枚はポイントサイト経由も検討を
三井住友カード ゴールド(NL)は年間100万円利用で翌年以降の年会費が永年無料になる、複数持ちの「底上げ役」として人気のカードです。申込はポイントサイト経由の案件を使うと、条件達成でさらにポイントが上乗せされる場合があります。
※還元条件・付与ポイント数は変更される場合があります。申込前にハピタス上の最新条件をご確認ください。
役割を追加するタイミングの見極め方
「じゃあ今すぐ4つの役割を全部そろえるべきか」というと、そういうわけでもありません。複数持ちは一度に完成させるものではなく、生活スタイルの変化に合わせて少しずつ育てていくものだと感じています。
目安になるのは、「同じ目的の支出が年に何度も発生するようになったかどうか」です。たとえば旅行・宿泊の頻度が増えてきたなら、ホテル系カードを追加する検討タイミング。逆に、まだ年1回程度の旅行しかしないなら、無理に年会費の高いホテル系カードを持たなくても、メイン決済カードにポイントを集約しておくだけで十分なこともあります。
私自身、最初からこの4役割をそろえていたわけではありません。最初はメイン決済カード1枚から始め、旅行の頻度が増えてきたタイミングでホテル系カードを、子どもの学校行事などで出費が増えるタイミングで修行系カードを、それぞれ追加していきました。「今の支出パターンに役割分担が合っているか」を年に一度くらい見直すだけでも、使っていないカードの年会費を払い続けてしまうリスクはかなり減らせます。
逆に言えば、役割を先に決めて空欄のまま無理に埋めようとする必要はありません。空欄の役割は「まだそのカードが必要なほど支出が育っていない」というサインでもあるので、焦らず埋めていくくらいがちょうどいいと思います。
また、役割を追加するときは「今持っているカードの年会費条件を満たせているか」を必ず先に確認する習慣もおすすめです。年間利用額で年会費が無料になるタイプのカードは、条件未達のまま放置すると、新しいカードを追加するどころか既存の1枚が無駄なコストになってしまいます。新しい役割を検討する前に、まず今ある役割の“健康診断”をする——これも複数持ちを長く続けるためのコツの一つです。
もう一つ意識しているのは、「増やすとき」だけでなく「見直すとき」も決めておくことです。我が家では年末に家族の1年間の支出を振り返るタイミングで、各カードの利用額・年会費・還元実績を一度棚卸ししています。使っていない役割のカードが見つかったら、翌年は年会費のかからないカードに切り替える、あるいは解約するといった判断をこのタイミングでまとめて行うようにしています。「増やす」「見直す」の両方をあらかじめ決めておくと、複数持ちは足し算だけで終わらず、家計に合わせて入れ替えていく仕組みとして機能します。
我が家(5人家族)の組み合わせ実例
我が家は私・妻・娘3人(中学生1人・小学生2人)の5人家族です。子どもの成長とともに教育費・食費が増えていく中で、「1枚に絞る」よりも役割分担の方が結果的に管理しやすいと感じています。
- 日常の食費・日用品:還元率の高いメイン決済カードに集約。家族カードを発行して妻の分もまとめて計上し、月末の家計チェックを1本化しています。
- 旅行・ホテル代:マリオットアメックスプレミアムに寄せています。年会費は決して安くありませんが、家族カード1枚目が無料で、夏休み・冬休みの家族旅行の宿泊費をまとめて充てることで、他のカードより還元効率が上がる実感があります。
- もしもの備え:海外旅行前は、年会費が発生しないエポスカードを決済先に追加。旅行保険が利用付帯される条件(旅行代金の決済)を満たすためだけに使う、という割り切った運用です。
すべてのカードを均等に使おうとせず、「このカードはこの目的のためだけに持つ」と役割を固定すると、複数枚あっても管理の負担は意外と増えません。マリオットアメックスプレミアムそのものの特典・年会費の詳細は、マリオットボンヴォイアメックス・プレミアムカード 紹介経由で最大111,000P|5人家族父の損益分岐レビューにまとめています。またANA系カードとの比較で迷っている場合はANA系カード 全種類比較|家族カード視点で選ぶも合わせてご覧ください。
おすすめな人・おすすめしない人
おすすめな人
- 旅行・日常決済・貯蓄それぞれで支出額が大きく、1枚では還元率が最適化しきれない人
- 家計簿アプリなどでカードごとの支出を管理する習慣がある人
- 家族カードを発行して支出をまとめて可視化したい人
おすすめしない人
- カードの利用状況をこまめに確認するのが苦手で、年会費の払い忘れが心配な人
- そもそも年間のカード利用額が少なく、役割を分けるほどの決済ボリュームがない人
よくある質問
Q. 複数持ちすると審査に不利になりますか?
A. 短期間に何枚も同時申込すると、審査元が慎重になる可能性はあります。役割ごとに時期を分けて申し込むと影響を抑えやすいです。
Q. 何枚くらいが現実的な上限ですか?
A. 明確な正解はありませんが、目的別に4枚程度(メイン決済・修行系・ホテル系・保険用)に留めると管理しやすいという印象です。増やしすぎると年会費の管理漏れが起きやすくなります。
Q. 家族カードと複数持ちはどう違いますか?
A. 家族カードは1枚のカードの「利用者」を増やす仕組みで、複数持ちは「役割の違うカード」を別々に持つ考え方です。両方を組み合わせると、家族の支出を効率よく可視化できます。
Q. 年会費が発生するカードは避けるべきですか?
A. 一概には言えません。年会費以上の還元・特典が見込めるなら持つ価値はあります。特にホテル・上級ステータス目的のカードは、年会費と実際の利用額を照らし合わせて判断するのがおすすめです。
Q. まず1枚追加するなら、どの役割から埋めるべきですか?
A. 私は「年会費がかからない受け皿」から埋めることをおすすめします。年会費が発生する役割(修行系・ホテル系)は、利用額の見通しが立ってから追加しても遅くありません。先に費用ゼロの枠を確保しておくと、後から判断を焦らずに済みます。

「ホテル役」を1枚に絞るならこのカード
マリオットボンヴォイ アメックス・プレミアムは、入会と同時にゴールドエリート資格が自動付与され、家族カードも1枚目無料。旅行・宿泊費が多い家庭の「ホテル役」として組み合わせに加える価値のあるカードです。
※ご紹介プログラム経由。年会費82,500円(税込)。条件達成時・時期により変動します。詳細は公式サイトでご確認ください。
まとめ
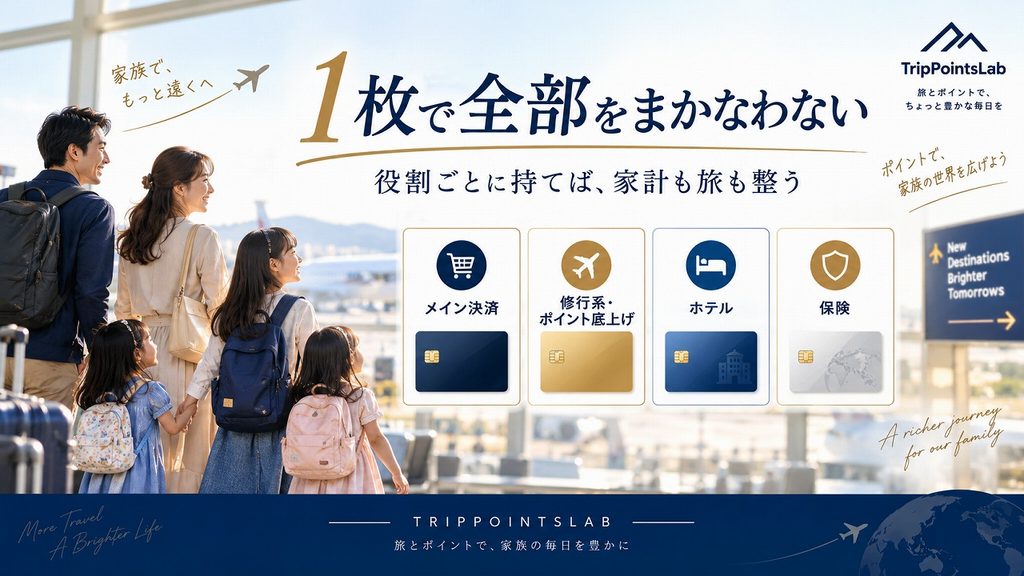
クレジットカードの複数持ちは、「1枚で全部をまかなう」発想を手放したときに初めて効果を発揮します。メイン決済・修行系・ホテル・保険という4つの役割を意識して1枚ずつ配置すれば、それぞれのカードが得意分野で最大限に働いてくれます。
大事なのは枚数の多さではなく、「このカードは何のために持っているか」を自分で説明できる状態を保つことです。まずは年会費のかからない1枚から役割分担を始めて、家族の支出パターンに合わせて少しずつ組み合わせを育てていくのがおすすめです。

カード申込はポイントサイト経由もお忘れなく
複数持ちで新しいカードを追加するときは、ポイントサイト経由での申込もあわせて検討すると、通常のキャンペーンに加えてポイントサイト側の特典も受け取れる場合があります。
※登録は無料です。特典内容・付与条件は変更される場合があるため、モッピー上の最新情報をご確認ください。
参考になれば幸いです。良いマイルライフを!