「エポスプラチナが改悪されたらしい」という話を見かけて、持っているエポスゴールドからの乗り換えを迷っていませんか?
私も気になって、2026年10月20日時点のエポスカード公式ページを直接開いて確認しました。結果から言うと、私が公式ページで確認できた範囲では、年会費・年間ボーナス・旅行保険・ラウンジ特典に「縮小」を示す記載は見つかりませんでした。 むしろ2026年5月以降は、年間ボーナスの対象が広がっています。
一方で、「ゴールドからプラチナに乗り換えれば必ず得」という話でもありません。年間いくら使うかで、答えがはっきり分かれます。
【結論】
- 公式ページ(2026年10月20日確認)では、プラチナの年間ボーナスは2026年5月以降に拡充されている(50万円到達で3,000pt、50万円未満でも利用額の0.3%)
- 年会費は招待20,000円/それ以外30,000円(年100万円以上の利用で翌年以降20,000円)。たまったポイントで支払える
- 年間利用額が約200万円を超えるあたりから、ゴールドよりプラチナが有利になる試算。100万円前後ならゴールドのままが堅実
-
-
エポスゴールドカード レビュー|年会費を無料にする3つの道と家族でポイントを増やす使い方
エポスゴールドカードを2026年9月の公式情報で徹底レビュー。年会費5,000円を無料にする3つのルート、年100万円利用で実質1.5%になる仕組み、ファミリーゴールドで家族のポイントを増やす分け方、2026年4月のマイル優遇終了まで解説します。
続きを見る

-
-
エポスプラチナのプライオリティパスは今も無制限|PP大改悪後に家族はどう使うべきか
エポスプラチナのプライオリティパスは2026年8月時点で利用無制限。年会費は直接申込30,000円(年100万利用で翌年20,000円)、招待なら初年度20,000円。同伴者35ドルなど家族利用の制約も正直に整理しました。
続きを見る

目次
「改悪」と言われる理由を整理|公式で確認できたこと・できなかったこと
まず誤解を避けるために、今回の記事で何を確認して何を確認していないかを分けておきます。
| 項目 | 公式ページで確認できた内容(2026年10月20日時点) |
|---|---|
| 年会費 | 招待20,000円/それ以外30,000円(税込)。年間100万円以上の利用で翌年以降20,000円 |
| 年間ボーナス | 最大100,000pt(年間1,500万円以上・年間利用額に応じた段階式)。2026年5月以降は50万円到達で3,000pt、50万円未満は利用額の0.3%が加わる |
| ラウンジ | 国内の対象空港+ホノルルで、同伴者1名まで無料 |
| プライオリティ・パス | 世界の空港ラウンジが会員本人は無料、同伴者は有料 |
| 海外旅行保険 | 自動付帯。本人1億円、家族2,000万円(傷害死亡・後遺障害) |
| 選べるポイントアップショップ | 最大2倍(※エポスゴールドの記事で確認した通り、以前の最大3倍から縮小) |
最後の行だけは、実際に縮小された部分です。選べるポイントアップショップは「最大2倍」になっており、ここを重視していた人には改悪と感じられたかもしれません。
一方で、いつ・どの項目が改悪されたのか、公式ページには変更履歴が載っていません。「改悪」という評判の中身が何を指すのかは、私が確認できた範囲では特定できませんでした。気になる方は、申込前にエポスカード公式の最新の案内を必ずご確認ください。
詳しく:エポスプラチナの年会費はポイントで払える
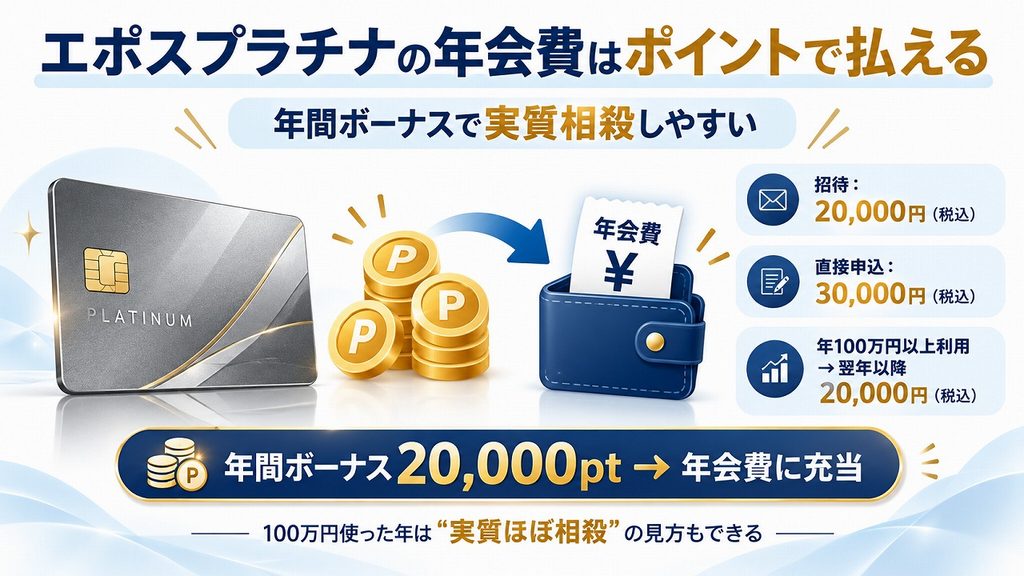
プラチナの年会費は次のとおりです。
- 当社からの招待:20,000円(税込)
- 上記以外(直接申込):30,000円(税込)
- 年間利用額100万円以上で、翌年以降は20,000円(税込)
そしてもう1つ、見落としやすいのが「年会費をたまったポイントで支払える」点です。年間ボーナスで受け取ったポイントを、そのまま年会費に回せます。
つまり「年会費20,000円」は、年間ボーナスの20,000ptとぶつけると、100万円使った年は実質ほぼ相殺という見方ができます。ただし、これはゴールドでも100万円で10,000ptのボーナスが入るため、「プラチナだから特別お得」というわけではありません。比較は次の章でします。
ゴールドとプラチナの年間ボーナスを並べて比較する
公式ページの年間ボーナスの表(2026年5月以降)から、主なところを抜き出します。ポイントの価値は、公式の注記どおり「VJAギフトカードに交換した場合=1ポイント1円」で換算しています。
| 年間利用額 | ゴールドのボーナス | プラチナのボーナス |
|---|---|---|
| 50万円 | 2,500pt | 3,000pt(2026年5月以降) |
| 100万円 | 10,000pt | 20,000pt |
| 200万円 | 10,000pt | 30,000pt |
| 300万円 | 10,000pt | 40,000pt |
| 500万円 | 10,000pt | 50,000pt |
ゴールドは100万円以上でボーナスが10,000ptで止まりますが、プラチナは利用額が増えるほど上乗せが続きます。500万円なら50,000ptです。
乗り換えの損益分岐を試算|年200万円あたりが目安
ここからは、私の試算です(想定モデル)。通常ポイントは0.5%(200円で1pt)、ポイント価値は1pt=1円、年会費はプラチナ20,000円(2年目以降)・ゴールドは年50万円以上の利用で永年無料、としています。
| 年間利用額 | ゴールド(通常+ボーナス) | プラチナ(通常+ボーナス−年会費20,000円) | 差 |
|---|---|---|---|
| 100万円 | 5,000+10,000=15,000円 | 5,000+20,000−20,000=5,000円 | ゴールドが+10,000円 |
| 200万円 | 10,000+10,000=20,000円 | 10,000+30,000−20,000=20,000円 | ほぼ同じ |
| 300万円 | 15,000+10,000=25,000円 | 15,000+40,000−20,000=35,000円 | プラチナが+10,000円 |
| 500万円 | 25,000+10,000=35,000円 | 25,000+50,000−20,000=55,000円 | プラチナが+20,000円 |
見てのとおり、ポイントだけで比べると、損益分岐はおよそ年200万円です。100万円前後ならゴールドのままのほうが手元に残ります。
ただし、この表にはプラチナにしかない特典の価値が入っていません。次の章で、そこを見ていきます。
ここが良い|ポイント以外でプラチナにしかない特典
家族にも補償が広がる海外旅行保険(自動付帯)
公式ページによると、プラチナの海外旅行傷害保険は自動付帯です。傷害死亡・後遺障害は本人1億円、家族2,000万円。対象となる家族は「本会員と生計を共にする親族」とされています。
エポスのゴールドの海外旅行保険は利用付帯(旅行代金などをカードで支払うことが条件)で、本人5,000万円です。条件が違うので、「旅行代金をカードで払うのを忘れそう」という方にとっては、自動付帯のほうが安心感があります。
保険の詳しい条件は、エポスカード 海外旅行保険の補償内容と利用付帯条件でまとめています。
国内ラウンジは同伴者1名まで無料
公式ページでは、国内の空港ラウンジ(羽田・成田・新千歳・中部・伊丹・福岡・那覇など)とホノルルのラウンジが、同伴者1名まで無料とされています。なお、関西国際空港のラウンジは2026年3月31日で営業終了しているため、公式の対象一覧に関西が載っていても使えません。プライオリティ・パスのほうは同伴者が有料ですが、国内ラウンジなら夫婦2人で入れる計算です。
プライオリティ・パス側の詳しい条件は、エポスプラチナのプライオリティパスは今も無制限?にまとめました。
その他のプラチナ特典
プラチナグルメクーポン(対象の約160店舗で会員本人分のコース料理が無料。ただし公式ページの掲載内容は2020年10月時点の情報とされているため、最新の対象店舗は公式でご確認ください)、コンシェルジュサービスなども付いています。
ここは注意|プラチナのデメリット
家族カードがない
エポスには、いわゆる家族カードの制度がありません。ファミリーゴールドは、プラチナ会員やゴールド会員の家族がゴールドを年会費永年無料で持てる制度で、家族までプラチナになれるわけではありません。
つまり、プラチナの特典を家族全員が使いたい場合、家族それぞれが自分でプラチナを持つ必要があります。保険だけは前述のとおり家族に補償が及びます。
年100万円使わないと年会費が割高
直接申込だと初年度30,000円。2年目以降に20,000円にするには、年間100万円以上の利用が必要です。利用額が少ない年は、年会費のほうが高くつきます。
プライオリティ・パスは同伴者が有料
会員本人は無料でも、同伴者は有料です。家族5人で海外の空港ラウンジに入る場合は、残り4人分の費用がかかります。
我が家(5人家族)ならどう判断するか
我が家は私・妻・娘3人(中学生1人・小学生2人)の5人家族です。この記事を書くにあたって、実際の家計の数字をここで公開するつもりはありませんが、考え方の順番だけ共有します。
- まず1年分のカード決済額を数える(食費・日用品・学校関連・旅行を全部合算)。200万円を超えるかどうかが最初の分かれ目です
- 超えなければ、ゴールド+ファミリーゴールドのままにして、ポイントを夫婦で分けて積む(詳しくはエポスゴールドのレビュー)
- 超えるなら、プラチナを検討する。ただしその場合も、保険と国内ラウンジ同伴の価値は「年に何回旅行に行くか」で変わるので、そちらも家族の予定と照らし合わせる
「プラチナは憧れだから」ではなく、年間利用額と旅行頻度という2つの数字で決めるのが、後悔しにくいと考えています。
エポスプラチナはこんな人におすすめ/おすすめしない人
おすすめな人
- 年間のカード決済が200万円を超える家庭
- 海外旅行の保険を、手続きを意識せずに自動付帯で持っておきたい人
- 国内ラウンジを夫婦2人で使う機会が多い人
おすすめしない人
- 年間のカード決済が100万円前後の人(ゴールドのほうが手元に残ります)
- 家族全員にプラチナ特典を持たせたい人(家族カードがないため)
- ANAやJALのマイルを最優先で貯めたい人(航空会社カードと役割を分けるのが現実的です)
ほかのプラチナ・ゴールドとの比較はゴールドカード vs プラチナカード 家族で持つならどちらか比較もあわせてご覧ください。
これからエポスカードを作る方へ
エポスカードは年会費永年無料。まず一般カードで決済実績を作り、ゴールド・プラチナへ育てる王道ルートです。プラチナへ直接申し込む場合の年会費は30,000円、招待の場合は20,000円(いずれも税込)と案内されています。すでにエポスカードをお持ちの方がゴールド・プラチナへ切り替える場合は、公式の会員向けページで最新の案内を確認してください。
※年会費・ポイント・保険の条件は申込前に公式サイトでご確認ください。プラチナの招待基準は公表されていません。
よくある質問(FAQ)
Q1: エポスプラチナは本当に改悪されたのですか?
A: 私が2026年10月20日時点の公式ページで確認した範囲では、年会費・年間ボーナス・保険・ラウンジに縮小を示す記載はなく、年間ボーナスは2026年5月以降に拡充されています。ただし選べるポイントアップショップは最大2倍に縮小されています。「改悪」の中身が何を指すかは、公式ページだけでは特定できませんでした。
Q2: 招待がなくてもプラチナに申し込めますか?
A: 公式ページでは、招待以外の場合の年会費が30,000円(税込)と案内されています。招待の基準は公表されていないため、私は条件を断定できません。
Q3: 年会費はポイントで支払えますか?
A: はい。公式ページに「プラチナカードの年会費はたまったポイントでお支払いいただけます」と記載されています。
Q4: ゴールドから切り替えると、これまでの利用分はどうなりますか?
A: 公式の注記によると、すでにゴールドをお持ちの方は、前回のゴールドの集計期間終了後からプラチナ発行までの利用分が、プラチナ初年度の利用分に加算されます。なお、カード番号が変わるため、ネット決済や公共料金の登録変更が必要です。
Q5: 子どもも保険の対象ですか?
A: 対象となる家族の範囲は「本会員と生計を共にする親族(6親等内の血族、配偶者、3親等内の姻族)」とされています。詳細は公式の約款・PDFでご確認ください。
まとめ|「改悪か」より「年間いくら使うか」で決める
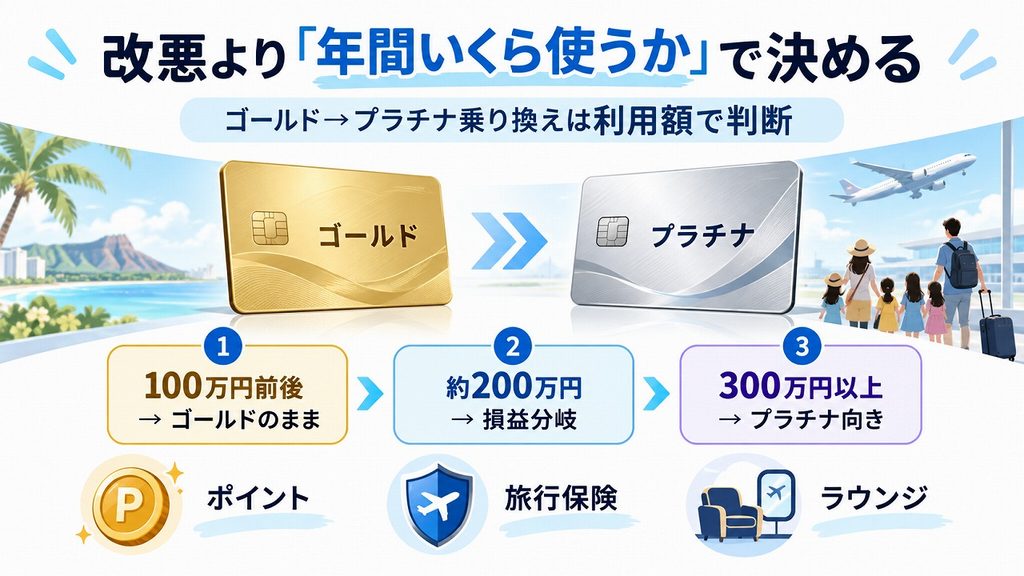
- 公式ページで確認できた範囲では、プラチナの年会費・年間ボーナス・保険・ラウンジに縮小の記載はなく、年間ボーナスは2026年5月以降に拡充されている
- ポイントだけで比べると、ゴールドからの乗り換えの損益分岐は年間約200万円。100万円前後ならゴールドのまま、300万円以上ならプラチナが有利
- 保険の自動付帯や国内ラウンジ同伴1名無料など、ポイント以外の価値は旅行頻度で判断する
条件は予告なく変わる可能性があります。申込前に、必ずエポスカード公式サイトで最新の案内をご確認ください。参考になれば幸いです。良いマイル・ポイントライフを!
迷ったらまず年会費永年無料のエポスカードから
エポスカードは年会費永年無料で、持っているだけでコストがかかりません。ゴールド・プラチナにするか迷っている段階なら、まず一般カードで公式の特典や条件を確認し、年間の利用額が見えてから決める方法もあります。
※年会費・ポイント・保険の条件は申込前に公式サイトでご確認ください。プラチナの招待基準は公表されていません。